Согласно государственному докладу Роспотребнадзора, опубликованному информационным агентством ТАСС, российская обувная промышленность демонстрирует устойчивый рост производства, начиная с 2021 года. В ведомстве отметили, что в 2025 году объем введенной в оборот обувной продукции оказался на 22% выше показателей 2021 года. Эти цифры свидетельствуют о поступательном развитии отечественного легкопрома в данном сегменте, несмотря на сложную макроэкономическую конъюнктуру и санкционное давление.
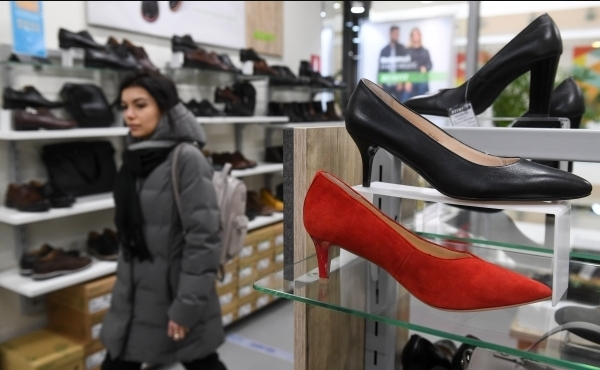
Однако позитивная динамика производства имеет и обратную сторону. Параллельно с ростом выпуска товаров в стране наблюдается снижение объема их розничной реализации. По сравнению с 2024 годом продажи обуви упали на 11%. Такое расхождение между производственными успехами и потребительским спросом может говорить о накоплении складских запасов, изменении покупательского поведения граждан или о смещении спроса в сторону более дешевых альтернатив (например, товаров повседневного спроса в ущерб сезонной обуви).
Интересно, что при общем снижении розничных продаж экспортное направление демонстрирует неожиданные результаты. В частности, как пишет Ura.ru, объем экспорта российской обуви в США в апреле текущего года вырос более чем в два раза по сравнению с мартом и достиг 262,4 тысячи долларов. Хотя эта сумма выглядит скромной на фоне общего товарооборота, сам факт двукратного роста поставок в американском направлении является примечательным сигналом, особенно на фоне геополитических противоречий.
Одним из факторов, способствующих росту производства, может служить активное развитие отечественных производственных мощностей и поддержка со стороны государства. В условиях ухода ряда западных брендов с российского рынка освободившиеся ниши начали занимать локальные фабрики, а также предприятия из дружественных стран, которые переносят производство на территорию РФ или налаживают кооперацию в рамках ЕАЭС. Тем не менее, цифры показывают, что до полного импортозамещения в обувной отрасли пока далеко — доля импорта из дальнего зарубежья в разы превышает долю местных производителей.
Розничная сеть реализации обуви в стране насчитывает более 30 тысяч продавцов. Такое количество торговых точек создает высокую конкуренцию, однако снижение продаж на 11% заставляет ритейлеров пересматривать ценовую политику и ассортиментные матрицы. Вероятно, покупатели стали более рационально подходить к приобретению обуви, отдавая предпочтение универсальным моделям и сезонным распродажам.
Снижение спроса на фоне роста производства может также указывать на смещение потребительских предпочтений в сторону товаров долгосрочного пользования или на общее сокращение покупательной способности населения, несмотря на номинальный рост зарплат в некоторых секторах экономики. Кроме того, на рынке активно развиваются маркетплейсы, которые предлагают более выгодные условия покупки по сравнению с классическими магазинами, что могло повлиять на статистку розничных продаж, если в отчетности Роспотребнадзора учтены не все каналы сбыта.
Поставки из стран ЕАЭС занимают пока скромную долю в 6%, что открывает возможности для расширения внутрисоюзной кооперации. В то же время высокий процент импорта из других стран (43,5%) требует от регуляторов пристального внимания к вопросам маркировки и контроля качества, чтобы не допускать ввоза контрафактной и небезопасной продукции. Именно Роспотребнадзор на протяжении ряда лет ужесточает контроль за оборотом обуви в рамках системы «Честный знак», что позволяет более точно отслеживать движение товаров от фабрики до прилавка.
Что касается экспортного успеха в США, то здесь стоит учитывать, что эта цифра может носить единовременный и волатильный характер, связанный с выполнением разовых контрактов или пробными партиями. Однако это также может свидетельствовать о востребованности отдельных категорий российской обуви, возможно, специальной или технической, за пределами страны.
В целом, текущая ситуация на обувном рынке России складывается противоречиво. С одной стороны, промышленность наращивает объемы и показывает впечатляющий 22-процентный прирост относительно базового 2021 года. С другой — снижение внутреннего потребления на 11% и доминирование иностранного импорта (43,5%) ставят перед отраслью новые вызовы. Чтобы рост производства не обернулся кризисом перепроизводства, компаниям необходимо адаптировать ассортимент под изменившиеся запросы покупателей, а также активнее осваивать внешние рынки, в том числе в дружественных странах, где спрос на российскую продукцию может быть стабильно высоким.